ადამიანი უცხოურ კომპანიაში მუშაობს დისტანციურად, თვეში $1000-ს კრიპტოში იღებს, ცვლის ლარში და Bank of Georgia-ს ანგარიშს დაახლოებით 2600 ლარით ავსებს. რამდენიმე თვეში ის r/tbilisi-ზე წერს კითხვას, რომელიც კრიპტოში შემოსავლის მქონე ბევრ რელოკანტს უჩნდება:
Hey guys, I'm working remotely for a non-Georgian company and getting paid $1000/month in crypto. I convert it and it tops up (P2P) my Bank of Georgia (BoG) account with around 2600 GEL every month. The problem is the bank might not see a clear source for these regular deposits. […] Do banks (especially BoG) start asking questions or freeze the account over consistent crypto-related top-ups?
— u/Altruistic-Custard-9, r/tbilisi (თარგმანი ჩვენია: «დისტანციურად არაქართულ კომპანიაში ვმუშაობ, თვეში $1000-ს კრიპტოში ვიღებ, ვცვლი და P2P-ით BoG-ის ანგარიშზე დაახლოებით 2600 ლარი შემომაქვს. პრობლემა ის არის, რომ ბანკმა შეიძლება ვერ დაინახოს ამ რეგულარული შენატანების წყარო. დაიწყებენ თუ არა ბანკები კითხვების დასმას ან გამიყინავენ ანგარიშს?»)
საქართველოს ხშირად წარმოაჩენენ როგორც ქვეყანას, სადაც «კრიპტო გადასახადების გარეშეა». ეს მართალია — მაგრამ ვიწროდ: 0% შემოსავლის მკაცრად განსაზღვრულ ტიპს ეხება, შეღავათს აქვს იურიდიული ბუნება, რომელიც უნდა იცოდეთ, მთავარი შემოწმება საგადასახადოში კი არა, ბანკის კომპლაენსის განყოფილებაშია. ვიხილავთ ყველა ეტაპს: სამართლებრივი ნორმიდან გადამცვლელამდე.
სწრაფი პასუხი
კრიპტოვალუტის გადასახადი საქართველოში 2026 წელს რეზიდენტი ფიზიკური პირისთვის — 0% კრიპტოაქტივების გაყიდვიდან ან გაცვლიდან მიღებულ მოგებაზე: ფინანსთა მინისტრის საჯარო გადაწყვეტილება N201 ასეთ შემოსავალს არაქართული წყაროდან მიღებულად და, შესაბამისად, გათავისუფლებულად მიიჩნევს. მაგრამ 0% არ ვრცელდება კრიპტოში მიღებულ ხელფასზე, საქართველოში მაინინგზე (20%) და კრიპტოგადამცვლელ ბიზნესზე. მცირე ბიზნესის 1%-იანი სტატუსი კრიპტოგაცვლას გამორიცხავს. ბანკები კრიპტოფულს იღებენ, თუ ის ლიცენზირებული გადამცვლელისგან (VASP) დოკუმენტებით მოდის; P2P-შენატანები ბლოკირების მთავარი ტრიგერია. მომიჯნავე თემები: საბანკო ანგარიში არარეზიდენტისთვის და საქართველოს საგადასახადო რეზიდენტობა.
საიდან მოდის 0%: გადაწყვეტილება N201, და არა «კანონის არარსებობა»
გავრცელებული მოსაზრების საწინააღმდეგოდ, ნულოვანი განაკვეთი კანონის ხარვეზი კი არა, ფინანსთა სამინისტროს ოფიციალური პოზიციაა. 2019 წლის 28 ივნისის საჯარო გადაწყვეტილება N201 (სრული ტექსტი matsne.gov.ge-ზე) საგადასახადო კოდექსის ნორმებს ეფუძნება: რეზიდენტი ფიზიკური პირი გათავისუფლებულია გადასახადისგან შემოსავალზე, რომელიც ქართული წყაროდან არ არის მიღებული (მუხ. 82), ხოლო საქართველოში არსებული წყაროების ჩამონათვალი (მუხ. 104) კრიპტოს არ მოიცავს. გადაწყვეტილების ლოგიკა თვით მის ფორმულირებაშია: რადგან კრიპტოაქტივს ფიზიკური ფორმა და ადგილმდებარეობა არ აქვს, «ოპერაციის ადგილის დადგენა პრაქტიკულად შეუძლებელია — მიწოდება ვირტუალურ სივრცეში, ვირტუალური საზოგადოების წევრებს შორის ხდება», ამიტომ შემოსავალი საქართველოს ფარგლებს გარეთ მიღებულად ითვლება.
იმავე ლოგიკიდან გამომდინარეობს დღგ-ც: კრიპტოს გაცვლა ლარზე ან ვალუტაზე ფულის გაცვლას გაუთანაბრდა და დღგ-ით არ იბეგრება.
სამი რამ, რაც უნდა იცოდეთ, სანამ ფინანსურ დაგეგმვას N201-ს დააფუძნებთ.
ეს გადაწყვეტილებაა, და არა კოდექსის მუხლი. საჯარო გადაწყვეტილება საგადასახადოსთვის სავალდებულოა: სანამ მის ფარგლებში მოქმედებთ, დამატებით გადასახადს ვერ დაგარიცხავენ. მაგრამ ის მინისტრმა გამოსცა — და მინისტრსვე შეუძლია შეცვალოს. კონსულტანტები მთავარ რისკ-სცენარს ასახელებენ: თუ ეროვნული ბანკი ოდესმე კრიპტოვაჭრობას «სავალუტო ოპერაციებად» კლასიფიცირებს, N201-ზე დაფუძნებული სქემების ნაწილი გადასახედი გახდება, დარიცხვების ჩათვლით.
ჭორები «2026 წლის ახალ კანონზე» არ დასტურდება. რამდენიმე ინგლისურენოვან მიმოხილვაში გვხვდება თეზისი, თითქოს 2025 წლის ბოლოს შესწორებებმა «უცხოური შემოსავლის განმარტება დააზუსტა». გადავამოწმეთ: 2026 წლის 1 იანვრიდან მოქმედი საგადასახადო შესწორებები (2025 წლის 12 ნოემბრის კანონი) სავაჭრო ზონებს, CbC-ანგარიშგებას, სასოფლო შეღავათებსა და ფინანსური ინსტიტუტების დივიდენდებს ეხება — კრიპტო მათში არ არის. საფუძველი იგივე რჩება: N201.
0% მფლობელის შეღავათია. ის ფარავს თქვენი კრიპტოაქტივების გაყიდვასა და გაცვლას. ყველაფერი, რაც «იყიდე-შეინახე-გაყიდე»-ს სცდება, სხვაგვარად იბეგრება — და ეს რელოკანტების გათვლების ყველაზე ხშირი შეცდომაა.
რას არ ფარავს 0%
ამ საზღვრის საუკეთესო მოკლე ახსნა იურისტებთან კი არა, კომენტარებში ვიპოვეთ:
It is generally favourable yes but it depends what you're doing, it's 0% on trading gains not on just any general transaction involving crypto. If you're paid a salary in crypto or selling products / services or xyz it is still taxed the same as it would be in fiat.
— u/jandaba7, r/tbilisi (თარგმანი ჩვენია: «რეჟიმი ზოგადად ხელსაყრელია, მაგრამ ყველაფერი იმაზეა დამოკიდებული, რას აკეთებთ: 0% ტრეიდინგის მოგებაზეა, და არა კრიპტოსთან დაკავშირებულ ნებისმიერ ოპერაციაზე. ხელფასი კრიპტოში ან საქონლისა და მომსახურების გაყიდვა ისევე იბეგრება, როგორც ფიატში»)
შემოსავლის ტიპების მიხედვით:
| შემოსავლის ტიპი | დაბეგვრა 2026 წელს |
|---|---|
| საკუთარი კრიპტოს გაყიდვა/გაცვლა (ფიზპირი) | 0% (N201) |
| კრიპტოში მიღებული ხელფასი | ჩვეულებრივი შემოსავალი: საქართველოდან შესრულებული სამუშაო ზოგადი წესებით იბეგრება |
| თქვენი მომსახურების ანაზღაურება კრიპტოთი (ფრილანსი) | ეს ამონაგებია და არა «კრიპტო-მოგება»: იბეგრება თქვენი რეჟიმით — მაგ., 1%-იანი სტატუსის მქონე ინდივიდუალური მეწარმისთვის, დეკლარირება ლარში დღის კურსით |
| მაინინგი საქართველოში (ფიზპირი) | 20% — წყარო ქართულია, N201 არ ვრცელდება (Andersen) |
| კომპანიის (შპს) მოგება კრიპტოდან | ესტონური მოდელი: 15% განაწილებისას + 5% დივიდენდებზე; იურიდიული პირებისთვის ნულოვანი განაკვეთი არ არსებობს (Andersen) |
| გადამცვლელის/კასტოდიანის საქმიანობა | VASP-ლიცენზია + ზოგადი რეჟიმი; 1%-იანი რეჟიმით ვერ დაიბეგრება |
ცალკე ხაფანგი — სისტემატური ტრეიდინგი. თუ ოპერაციების მოცულობა და რეგულარობა სამეწარმეო საქმიანობას დაემსგავსება, საგადასახადომ «მფლობელის შემოსავალი» ბიზნეს-შემოსავლად შეიძლება გადააკვალიფიციროს. მკაფიო ზღვარი ნორმებში არ არის; ეს პროფესიული შეფასების ზონაა, და რაც მეტია თანხები, მით ძვირია შეცდომა.
კრიპტო და 1%-იანი სტატუსი: შეუთავსებლობა, რომელზეც არ წერენ
ინტერნეტში ადვილად იპოვით რჩევას «დაალეგალურე კრიპტოშემოსავალი ქართული ინდმეწარმით 1%-ზე». ეს რჩევა არაზუსტი და სარისკოა. მიზეზები:
მცირე ბიზნესის სტატუსისთვის აკრძალული საქმიანობების ჩამონათვალი (მთავრობის №415 დადგენილება, 2024 წლის დეკემბრის ცვლილებებით) ფინანსურ ოპერაციებს მოიცავს — და პრაქტიკა აქვე ათავსებს კრიპტოგაცვლას, კასტოდიალურ საფულეებსა და კლიენტების კრიპტოაქტივების მართვას. VASP-ად რეგისტრაციისას სტატუსი ავტომატურად გიუქმდებათ. დარღვევის ფასი ჯარიმა კი არა, გადათვლაა: სტატუსი უქმდება და წარსული ბრუნვა სტანდარტული 20%-ით იბეგრება ხელახლა.
ამავდროულად, კანონიერი კავშირი «ინდმეწარმე + კრიპტო» არსებობს, და იმავე თრედში ის ერთი ფრაზით აღწერეს:
Use cryptal and just declare it as regular income on RS as IE. Just use the day exchange rate and declare it in lari. Perfectly legal
— u/i-likebuildings, r/tbilisi (თარგმანი ჩვენია: «გაიტანე Cryptal-ით და უბრალოდ rs.ge-ზე დეკლარაციაში ასახე, როგორც ინდივიდუალური მეწარმის ჩვეულებრივი შემოსავალი — დღის კურსით, ლარში. სრულიად ლეგალურია»)
სხვაობა პრინციპულია: ფრილანსერი, რომელსაც კლიენტი კრიპტოში უხდის, მომსახურების ამონაგებს დეკლარაციაში ასახავს (და მასზე 1%-იანი განაკვეთი ვრცელდება); ის მესამე პირებს კრიპტომომსახურებას არ უწევს. ხოლო 1%-იან ინდმეწარმეზე გაცვლითი ბიზნესის აშენება ან სხვისი კრიპტოს «გატარება» სტატუსის დაკარგვის პირდაპირი გზაა. თუ არ ხართ დარწმუნებული, რომელ კატეგორიას მიეკუთვნება თქვენი შემთხვევა — ეს სწორედ ის კითხვაა, რომლითაც კონსულტაციაზე პირველ დეკლარაციამდე უნდა მიხვიდეთ, და არა rs.ge-ს წერილის შემდეგ.
ბანკები: როდის იყინება ანგარიში კრიპტოს გამო
საქართველოს საგადასახადო სისტემა კრიპტოსადმი მეგობრულია. საბანკო — ფრთხილი, და ყველა რეალური უსიამოვნება სწორედ აქ ხდება. ვუბრუნდებით 2600-ლარიან თრედს: ყველაზე მეტი ხმის მქონე პასუხი ასეთია:
P2P will get your account banned. None of the P2P people can give you paperwork you need and crypto P2P is explicity not allowed. You need to use a proper Crypto merchant to do the exchange (More expensive).
— u/CheetahMelodic8467, r/tbilisi (თარგმანი ჩვენია: «P2P-ის გამო ანგარიშს დაგიბლოკავენ. P2P-კონტრაგენტები საჭირო დოკუმენტებს ვერ მოგცემენ, კრიპტო-P2P კი პირდაპირ აკრძალულია. გაცვალეთ ნორმალურ კრიპტომერჩანტთან — კი, უფრო ძვირია»)
და ეს თეორია არ არის:
I have got my TBC and BOG bank blocked because of p2p transfers So it will be better if you can find anyone who can give you cash instead of account.
— u/Think-Note6658, r/tbilisi (თარგმანი ჩვენია: «P2P-გადარიცხვების გამო TBC-იც და BoG-იც დამიბლოკეს»)
Alltrust or Werty, Werty has been a better experience for me and more clear KYC. And yes, P2P is a bank account suicide in general.
— u/tubetarakan, r/tbilisi (თარგმანი ჩვენია: «…და კი, P2P ზოგადად საბანკო ანგარიშის თვითმკვლელობაა»)
ქართულენოვანი Reddit-იც იმავე ამბავს ციფრებით ჰყვება:
ჩემმა მეგობარმა გააქეშა ერთხელ 17-18კ და მიწერეს თბსდან და გაუყინეს ანგარიში, სანამ დეტალურად არ ახსნა შემოსავლის წყარო
არის საპირისპირო გამოცდილებაც — u/Specific_Coyote71 წერს, რომ თვეში 5–10 ათას USDT-ს უკვე 3,5 წელია დაბლოკვის გარეშე ატარებს. ასეც ხდება; პრობლემა ის არის, რომ სხვისი წარმატებული გამოცდილება თქვენთვის გარანტია არ არის. საზოგადოების გამოცდილებისა და ბანკების პრაქტიკის (გაყინვის ქეისების მიმოხილვა) შეჯამებით სურათი ასეთია: BoG ყველაზე მკაცრად ამოწმებს, TBC არანაკლებ ხშირად ყინავს, მაგრამ დოკუმენტების მიღებისას უფრო სწრაფად ხსნის, Credo კრიპტოკლიენტების მიმართ ყველაზე ლოიალურად ითვლება. ტრიგერი თითქმის ყოველთვის ერთია — P2P-შენატანები ფიზპირებისგან, დოკუმენტების გარეშე.
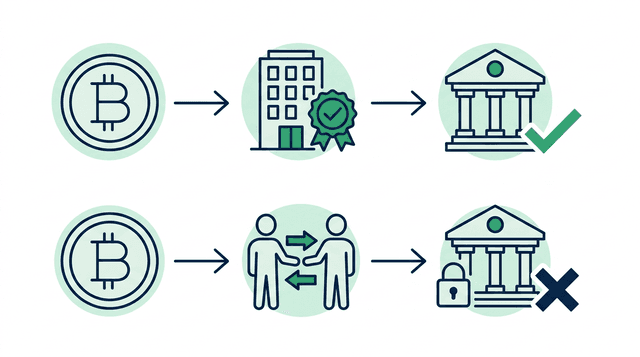
როგორ მუშაობს თავად შემოწმებები — ანკეტიდან ანგარიშის დახურვამდე — და დოკუმენტების რომელი პაკეტი ხსნის მათ, ცალკე სტატიაში განვიხილავთ.
მუშა მარშრუტი: VASP → დოკუმენტები → ბანკი
2023 წლიდან კრიპტოგაცვლითი საქმიანობა საქართველოში ლიცენზირდება: ვირტუალური აქტივების მომსახურების პროვაიდერები (VASP) ეროვნულ ბანკში რეგისტრირდებიან N94/04 წესით, გადიან fit-and-proper შემოწმებას და ვალდებულნი არიან აწარმოონ AML-პროცედურები. რეგისტრირებული პროვაიდერების რეესტრი — დაახლოებით ორმოცი კომპანია — ქვეყნდება ეროვნული ბანკის საიტზე და რეგულარულად ახლდება; ნებისმიერი გადამცვლელი, რომელიც თავს «ლიცენზირებულს» უწოდებს, იქ ერთ წუთში მოწმდება. ეს თქვენი მთავარი ინსტრუმენტია: არა სია სხვისი ბლოგიდან, არამედ ოფიციალური რეესტრი.
პრაქტიკული ალგორითმი რეგულარული კრიპტოშემოსავლისთვის:
- ირჩევთ VASP-ს ეროვნული ბანკის რეესტრიდან. მსხვილი მოთამაშეები ბანკებთან ინტეგრირებულნი არიან და ყოველ ოპერაციაზე დოკუმენტს გასცემენ.
- გადიხართ KYC-ს ერთხელ — შემდეგ ოპერაციები ჩქარდება.
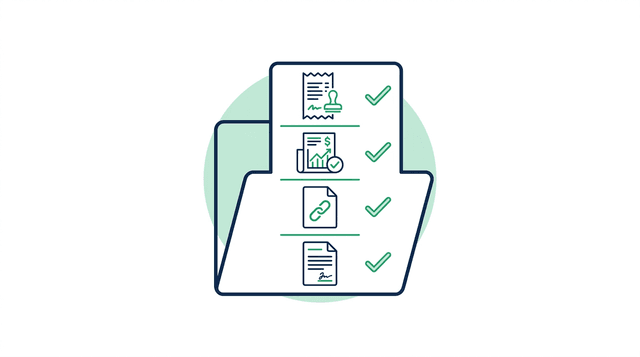
- ინახავთ ყველაფერს: გადამცვლელის ქვითრები, ბირჟის ამონაწერები, ტრანზაქციის ჰეშები, კონტრაქტი დამსაქმებელთან ან კლიენტთან. ეს არის «სახსრების წყაროს პაკეტი», რომელსაც ბანკი ადრე თუ გვიან მოგთხოვთ.
- ანგარიშს ავსებთ VASP-ის გადარიცხვით და არა P2P-ით. რეგისტრირებული პროვაიდერის გადარიცხვას კომპლაენსი გასაგებ ოპერაციად აღიქვამს; შემთხვევითი ფიზპირის გადარიცხვას — ანომალიად.
- თუ შემოსავალი მომსახურების ანაზღაურებაა — დეკლარაციაში ასახავთ თქვენი რეჟიმით, ლარში, დღის კურსით.
ნაღდი ფულის მარშრუტი — კრიპტოს დოლარებში გადაცვლა სალაროსთან და ქეშით ცხოვრება — საქართველოში არსებობს და ამჟამად ლეგალურია, მაგრამ ორი ნაკლი აქვს: ჯერ ერთი, დიდი ქეში ადრე თუ გვიან მაინც შეხვდება ბანკს (მანქანის ყიდვა, დეპოზიტი, ქირა ანგარიშით) — და ბანკი თანხის წყაროს მაინც მოითხოვს; მეორეც, ნაღდ ფულს არ აქვს ქაღალდის კვალი, რომელიც დავისას დაგიცავთ. ამ გზას იმიტომ აღვწერთ, რომ ის მართლა გავრცელებულია, მაგრამ სტრატეგიად არ ვურჩევთ.
ცალკე ბიზნესზე: თუ თქვენი მოდელი «კრიპტოში შემოსავლის მიღება» კი არა, სხვებისთვის კრიპტომომსახურების გაწევაა (გაცვლა, კასტოდი, სავაჭრო პლატფორმა), გჭირდებათ VASP-რეგისტრაცია: განაცხადზე გადაწყვეტილებას ეროვნული ბანკი 60 კალენდარულ დღეში იღებს, კიდევ 60-ით გაგრძელების შესაძლებლობით. ეს სხვა მასშტაბის პროექტია — ოფისის, ადმინისტრატორებისა და AML-პროგრამის მოთხოვნებით; კონსულტანტების შეფასებით, მხოლოდ რეგისტრაცია დაახლოებით 10 000 ლარი ჯდება, კომპლაენს-ინფრასტრუქტურის გარეშე.
ჩვენი შეფასება
ჩვენ საბუღალტრო ფირმა ვართ და არა კრიპტოენთუზიასტები, ამიტომ ვიტყვით იმას, რასაც «საქართველო კრიპტოსამოთხეა» ტიპის მიმოხილვებში იშვიათად წერენ. N201 შეღავათი მდგრადია, მეშვიდე წელია მოქმედებს, მაგრამ ის უწყებრივი გადაწყვეტილებაა და არა კონსტიტუცია: მისი შეცვლა პარლამენტის გარეშეც შეიძლება. რეგულირების ტენდენცია AML-ის გამკაცრებაა და არა შესუსტება. და ვერცერთი განაკვეთი ვერ დაგიცავთ გაყინული ანგარიშისგან: საბანკო კომპლაენსი საკუთარი წესებით მუშაობს, და «კანონით 0% მაქვს» მისთვის არგუმენტი არ არის. დაგეგმეთ ისე, რომ ყოველ დიდ თანხას ქაღალდის კვალი ჰქონდეს.
ხშირი კითხვები
უნდა გადავიხადო გადასახადი კრიპტოვალუტაზე საქართველოში? რეზიდენტმა ფიზიკურმა პირმა საკუთარი კრიპტოაქტივების გაყიდვის ან გაცვლის მოგებაზე — არა: 0% საჯარო გადაწყვეტილებით N201. ხელფასი კრიპტოში, მომსახურების ანაზღაურება, მაინინგი და კრიპტობიზნესი ზოგადი წესებით იბეგრება.
ფარავს თუ არა მცირე ბიზნესის 1%-იანი სტატუსი კრიპტოვაჭრობას? არა. კრიპტოგაცვლითი და ფინანსური საქმიანობა სტატუსისთვის აკრძალულ ჩამონათვალშია; დარღვევა სტატუსის გაუქმებას და წარსული პერიოდების 20%-ით გადათვლას ნიშნავს. თქვენი მომსახურების ანაზღაურება კრიპტოში სხვა საქმეა: ეს ინდმეწარმის ჩვეულებრივი ამონაგებია.
დაბლოკავს თუ არა ბანკი ანგარიშს კრიპტოშენატანების გამო? ლიცენზირებული გადამცვლელის გადარიცხვებზე დოკუმენტებით — როგორც წესი, არა. ფიზპირების რეგულარულ P2P-შენატანებზე — რისკი მაღალია: ეს კომპლაენსის მთავარი ტრიგერია BoG-შიც და TBC-შიც.
როგორ დავუდასტურო ბანკს კრიპტოსახსრების წყარო? VASP-გადამცვლელის ქვითრები, ბირჟის ამონაწერები, ტრანზაქციის ჰეშები, ხელშეკრულება დამსაქმებელთან/კლიენტთან. პაკეტი წინასწარ შეაგროვეთ და არა გაყინვის შემდეგ.
იბეგრება თუ არა კრიპტოში მიღებული ხელფასი? კი, როგორც ჩვეულებრივი ხელფასი: გადახდის კრიპტოფორმა შემოსავლის ბუნებას არ ცვლის. საქართველოდან შესრულებულ სამუშაოზე საშემოსავლო გადასახადის ზოგადი წესები მოქმედებს.
რა გადასახადია მაინინგზე საქართველოში? ფიზიკური პირისთვის — 20%: საქართველოს ტერიტორიაზე მაინინგიდან მიღებული შემოსავალი ქართული წყაროს შემოსავალია, N201 შეღავათი მასზე არ ვრცელდება.
როგორ შევამოწმო, ლიცენზირებულია თუ არა გადამცვლელი? VASP-ების ოფიციალურ რეესტრში ეროვნული ბანკის საიტზე — nbg.gov.ge, განყოფილება Virtual Asset Service Providers. თუ კომპანია რეესტრში არ არის, მისი «ლიცენზია» მხოლოდ მის რეკლამაში არსებობს.
იხდის თუ არა გადასახადებს შპს, რომელიც კრიპტოს ფლობს? კი: იურიდიული პირებისთვის შეღავათი არ არსებობს. კრიპტოოპერაციების მოგება ესტონური მოდელით იბეგრება — 15% განაწილებისას პლუს 5% დივიდენდებზე.
დასკვნის ნაცვლად
საქართველო 2026 წელს კრიპტოშემოსავლით ცხოვრებისთვის ერთ-ერთ ყველაზე მოსახერხებელ იურისდიქციად რჩება — მაგრამ ყველაფერი დეტალებზეა დამოკიდებული: 0% მფლობელისთვის, ჩვეულებრივი გადასახადები დანარჩენ ყველაფერზე, კრიპტობიზნესის მკაცრი შეუთავსებლობა 1%-თან, და საბანკო კომპლაენსი, როგორც მთავარი შემოწმება. თუ გსურთ თქვენი შემთხვევის დეტალური განხილვა — შემოსავლის ტიპი, რეჟიმი, გატანის მარშრუტი, დოკუმენტების პაკეტი — მოგვწერეთ Telegram-ში ან info@geoexperts.ge-ზე: პირველი კონსულტაცია უფასოა. 2017 წლიდან ვემსახურებით რელოკანტებს საქართველოში ფინანსურ საკითხებში — 850+ კლიენტი.
მზად ხართ დაიწყოთ?
ჩაეწერეთ კონსულტაციაზე ან მოგვწერეთ — გეტყვით, გერგებათ თუ არა ეს მომსახურება და როგორ შევასრულებთ სამუშაოს თქვენს შემთხვევაში.